A busca por consórcios ganhou força em 2026 em meio ao cenário de juros elevados. Entre janeiro e julho do ano, foram vendidas 3,31 milhões de cotas no Brasil, alta de 15% em relação ao mesmo período de 2025, segundo dados da Associação Brasileira de Administradoras de Consórcios (ABAC). O número de participantes ativos atingiu 13,41 milhões, estabelecendo um novo recorde.
Apesar do crescimento nas adesões, especialistas ouvidos pelo InfoMoney ressaltam que o consórcio não é automaticamente mais vantajoso que o financiamento. A comparação precisa ir além das taxas aparentes e avaliar o quanto cada alternativa vai custar ao longo do tempo, considerando o perfil e a necessidade do comprador.
O peso da urgência
Um dos pontos mais decisivos é a necessidade de ter o bem imediatamente. No financiamento, o consumidor obtém o valor à vista (ou quase à vista) e passa a pagar juros sobre o saldo devedor, mas tem previsibilidade sobre o recebimento do bem. No consórcio, a contemplação depende de sorteio ou de oferta de lance, sem uma data garantida para a liberação da carta de crédito. Por isso, quem precisa do bem com urgência tende a preferir o financiamento.
Custo total: comparar o que realmente importa
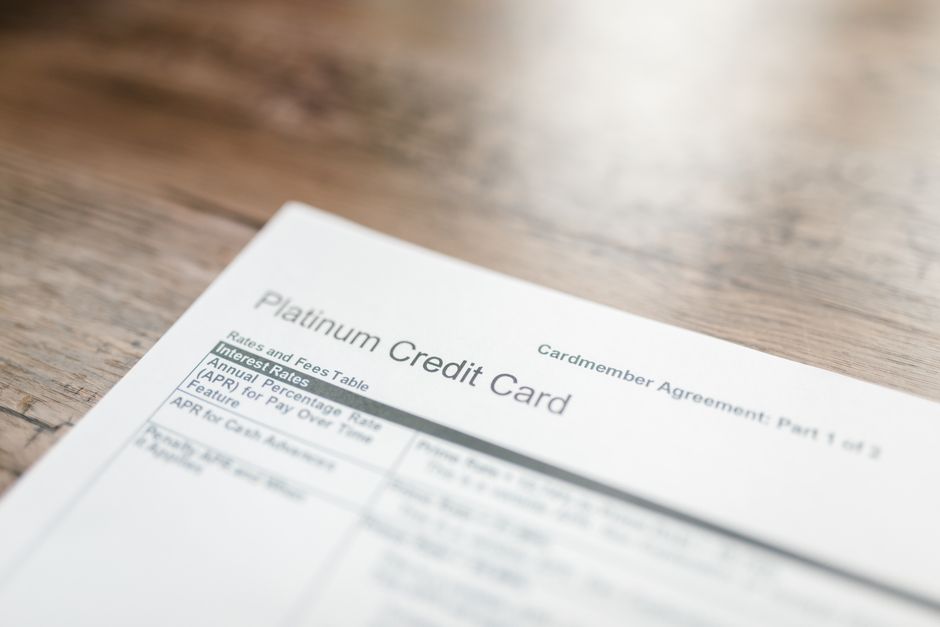
No financiamento, a métrica mais abrangente é o Custo Efetivo Total (CET), que reúne juros, tarifas, tributos, seguros e outras despesas. Também é importante observar o sistema de amortização e eventuais indexadores aplicados ao contrato — a TR (Taxa Referencial) ainda aparece em muitos contratos imobiliários.
No consórcio, os custos envolvem taxa de administração, eventual fundo de reserva, seguros e a regra de atualização da carta de crédito e das parcelas. Reduzir a comparação apenas a “juros versus taxa de administração” é um erro comum, dizem os especialistas. A análise adequada exige projetar o custo total das duas operações no período em que o comprador pretende manter a dívida.
Em valores e prazos elevados, a diferença tende a ser mais sensível: no financiamento, juros incidem sobre o saldo devedor; no consórcio não há essa cobrança de juros sobre o capital, mas permanecem as demais despesas e os reajustes contratuais.
Planejamento e equivalência nas simulações
Para uma comparação útil, especialistas recomendam alinhar operações equivalentes: mesmo valor do bem, prazos comparáveis e considerar quanto do capital o interessado tem disponível para dar como entrada ou para ofertar como lance. Quando o comprador pode se planejar e esperar pela contemplação, o consórcio tende a se tornar mais competitivo.
Lance ou entrada: qual uso da reserva é melhor?
Recurso que o consumidor tem disponível pode reduzir o montante financiado quando usado como entrada, diminuindo a base sobre a qual incidem juros. No consórcio, esse mesmo recurso pode ser empregado como lance para tentar antecipar a contemplação. Especialistas fazem uma ressalva: oferta de lance não garante contemplação. Antes de ofertar, é recomendável verificar as regras e o histórico do grupo para avaliar se o lance é competitivo.
Além disso, deve-se considerar a liquidez residual após a oferta do lance. Ou seja, avaliar o impacto dessa decisão no planejamento financeiro pessoal e na capacidade de arcar com outros compromissos.
Reajustes da carta de crédito: atenção ao indexador e ao calendário
A carta de crédito e as parcelas do consórcio são atualizadas conforme critério previsto em contrato. Por isso, antes de aderir, é fundamental identificar qual indexador será aplicado e quando ocorrem os reajustes do grupo. Um detalhe importante: o primeiro reajuste nem sempre se dá 12 meses após a adesão; em muitos grupos, ele acompanha o aniversário do próprio grupo, o que pode antecipar a próxima atualização.
A metodologia de correção varia entre administradoras, grupos e modalidades. Em alguns casos, a atualização segue um índice de preços; em outros, está ligada ao comportamento do valor do bem. Também é comum que, quando a carta é atualizada, as parcelas restantes sejam recalculadas na mesma proporção, o que aumenta as obrigações futuras do consorciado.
É importante frisar que esse ajuste não é caracterizado como juros: a atualização busca preservar o poder de compra da carta de crédito, embora tenha efeito de elevar o custo futuro para o participante.
Conclusão prática
A opção pelo consórcio em ambiente de juros altos pode fazer sentido para compradores que não têm pressa de adquirir o bem, conseguem planejar o uso de lances e verificam cuidadosamente regras de reajuste e custos totais. Para quem precisa do bem imediatamente ou prefere previsibilidade, o financiamento — apesar do custo de juros — pode ser a alternativa mais adequada. Em ambos os casos, a comparação deve considerar o Custo Efetivo Total, prazos e a realidade financeira do comprador.