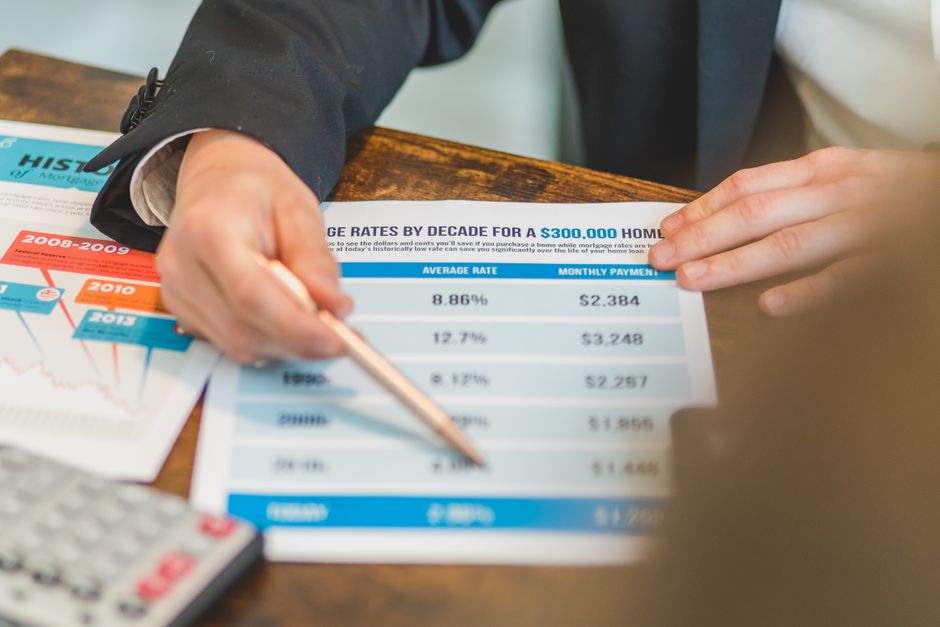
Com o mercado de hipotecas já circulando em torno do patamar de 7%, a expectativa de uma alta de 25 pontos-base pelo Federal Reserve na reunião de setembro reacende dúvidas sobre a capacidade dos mercados imobiliários regionais de manter o ritmo de transações. Economistas estimam que o aumento será adotado pela autoridade monetária, citando crescimento do emprego em agosto e uma inflação mais firme como fatores que pressionam por ação, além da escalada dos rendimentos do Tesouro, segundo Sam Williamson, economista sênior da First American.
Dados momentâneos do setor indicam um inventário de 873.978 unidades e uma taxa fixa de 30 anos em 7,28% (queda de 0,01% no registro consultado). Para corretores consultados em diferentes regiões dos EUA, esse patamar já serve como novo ponto de referência na avaliação de demanda.
No mercado de Reno, Nevada, Beau Keenan, corretor e proprietário da Dickson Realty, afirma que a combinação de preços recordes com taxas elevadas vem tirando compradores do mercado. Keenan observa que a migração de uma taxa de 6,75% para 7% já elimina uma faixa relevante de potenciais compradores, e que cada acréscimo de um quarto de ponto percentual tende a provocar efeitos semelhantes. Nos últimos 12 meses, sua empresa registrou um crescimento aproximado de 10% nas compras, que ele atribui em grande parte ao retorno dos chamados compradores discricionários — aqueles que se mudam por vontade própria, não por um evento de vida. Se as taxas avançarem para meados dos 7%, Keenan espera que esse grupo volte a se afastar, reduzindo transações.
Em Southwest Florida, onde o mercado concentra muitos compradores com capacidade de pagar à vista ou que não esticam o financiamento, Anna‑Marie Ellison, vice‑presidente de vendas da John R. Wood Properties Christie’s International Real Estate, acredita que um aumento de um quarto de ponto não será determinante para encerrar negócios. No entanto, segundo ela, o efeito pode ser psicológico: compradores avaliam o que um ajuste na taxa sinaliza sobre o panorama econômico, o mercado acionário e o posicionamento de seus investimentos. Para essa fatia do mercado, a decisão passa menos por cálculos de parcelas e mais por mudança de sentimento em relação ao momento adequado para realocar recursos para imóveis.
Em Nashville, Debra Beagle, CEO e corretora‑proprietária da The Ashton Real Estate Group, do REMAX Advantage, destaca a mudança nas condições locais: hoje a cidade trabalha com quatro a seis meses de inventário, contra situações passadas de demanda muito superior. A transição para um ambiente mais equilibrado exige que os agentes estejam mais bem preparados, tanto em marketing quanto em negociação. Beagle relata aumento de ofertas com contingência de venda de imóvel antigo e pedidos de concessões por parte dos compradores. Para ela, agentes eficientes poderão ajudar vendedores a aceitar negociações e obter o preço desejado, ao mesmo tempo em que oferecem concessões que podem ser usadas, por exemplo, para reduzir custos financeiros via rate buydown (operação para diminuir a taxa efetiva paga pelo comprador).
O corretores reforçam ainda que a relação contínua com clientes que não estão transacionando é estratégica: quando o apetite por compra ou venda voltar, quem manteve a presença tende a ser o primeiro lembrado. Keenan enfatiza a importância de os agentes permanecerem próximos ao seu círculo de clientes mesmo em períodos de menor atividade, preparando‑os para quando decidirem atuar novamente.
No mercado de Ohio, Tyler Morton, corretor‑proprietário da REMAX Victory, percebe sinais de desaceleração nos prazos de venda, com imóveis ‘quentes’ ainda recebendo múltiplas ofertas, enquanto unidades mais antigas ou que precisam de reparos ficam mais tempo à venda. Para Morton, esse movimento aponta a uma normalização que torna o ambiente mais balanceado e cria oportunidades para agentes com maior capacidade técnica.
Apesar das preocupações, há um tom de otimismo cauteloso entre os corretores à medida que se aproxima o outono e a temporada dos 'snowbirds'—compradores sazonais, especialmente em mercados como o da Flórida. Ellison sustenta que, na sua região, boa parte da demanda costuma vir de compradores que chegam com valores de venda anteriores ou em dinheiro, o que reduz a sensibilidade direta às flutuações de taxa. Keenan, por sua vez, alerta que o impacto maior deve atingir compradores e vendedores discricionários, enquanto movimentos motivados por eventos de vida devem prosseguir.
Em resumo, um aumento de 25 pontos‑base pelo Fed poderá não travar totalmente o mercado em áreas com forte demanda de compradores robustos, mas tende a filtrar e reduzir a participação dos compradores mais sensíveis a custos de financiamento. A consequência esperada é um mercado mais equilibrado, com espaço para agentes experientes se destacarem no trabalho de posicionamento, marketing e negociação — e com a necessidade de manter relações contínuas com clientes para capturar a volta da demanda quando o cenário se estabilizar.