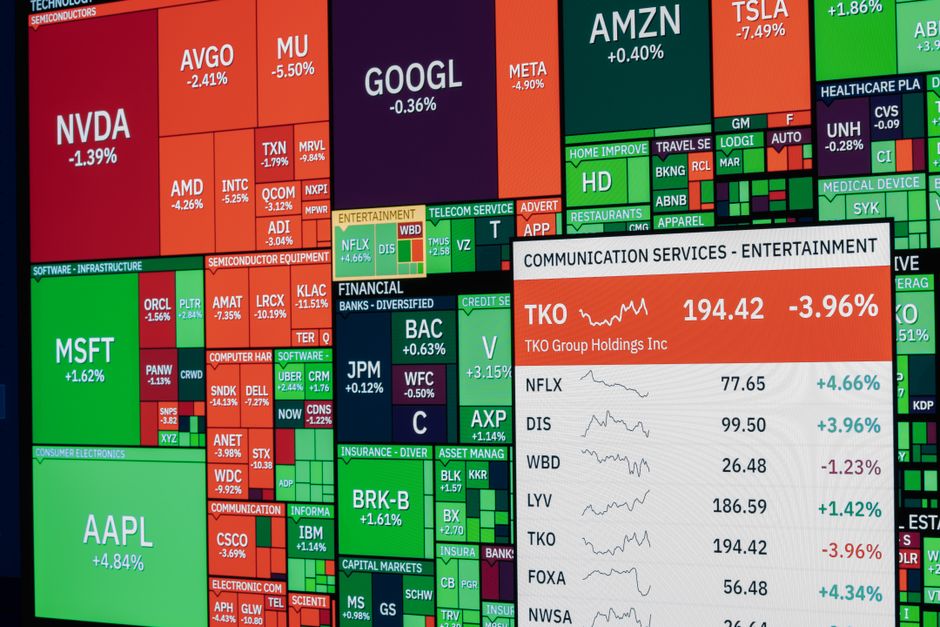
As bolsas de Nova York encerraram em alta na segunda-feira, 21 de setembro de 2026, com o índice Nasdaq renovando sua máxima histórica diante do avanço de papéis ligados à inteligência artificial (IA) e da queda do petróleo, que reduziram pressões sobre os rendimentos dos títulos públicos dos EUA.
O Nasdaq subiu 2,26%, fechando em 27.122,09 pontos, novo recorde. O S&P500 avançou 1,49%, para 7.764,70 pontos, e o Dow Jones registrou alta de 0,71%, a 52.050,26 pontos.
O desempenho foi puxado pelo setor de semicondutores: o índice setorial PHLX de semicondutores subiu 4,29%. Entre os destaques, as ações da Intel subiram 12% e a Advanced Micro Devices (AMD) avançou 10%. Em momento do pregão, a AMD alcançou valor de mercado de US$ 1 trilhão, segundo dados de mercado citados durante a sessão — um marco que a colocou temporariamente entre fabricantes de chips que já atingiram esse patamar.
A AMD tornou-se a sétima fabricante de semicondutores a superar os US$ 1 trilhão em valor de mercado, ainda que de forma transitória. Antes dela, alcançaram essa marca, em diferentes momentos, Nvidia (primeira a chegar ao patamar em 2023), TSMC, Samsung Electronics, Micron Technology, Broadcom e SK Hynix (por breve período).
O otimismo em torno de empresas ligadas à IA deu sustentação ao setor tecnológico. IA é a sigla para inteligência artificial, tecnologia que tem impulsionado demanda por chips de alto desempenho e motivado ajustes de avaliação por parte dos investidores.
Outro fator de alívio foi a queda do petróleo. O petróleo americano (WTI) recuou cerca de 4%, passando a ser negociado acima de US$ 95 por barril, enquanto o Brent teve queda de 3%, negociado pouco acima de US$ 100 por barril. A Saudi Aramco, estatal saudita de petróleo, carregou aproximadamente 14 milhões de barris em sete superpetroleiros no domingo, movimento citado no mercado.
A queda do petróleo contribuiu para reduzir os rendimentos dos Treasuries — títulos públicos emitidos pelo Tesouro dos Estados Unidos, conhecidos como Treasuries. A nota do Tesouro (T-note) de 10 anos voltou a operar abaixo de 5%, e o título de 30 anos (T-Bond) ficou abaixo de 5,3%, aliviando custos de financiamento e favorecendo ativos de risco.
Analistas do Charles Schwab destacaram que o comportamento do mercado pode mudar ao longo da semana com ajustes de posição antes do fim do trimestre, um movimento conhecido como “window dressing”. Esse termo descreve práticas de gestores que alteram a composição de carteiras às vésperas do fechamento do trimestre para melhorar a aparência dos relatórios enviados a clientes, comprando ativos com bom desempenho e vendendo outros.
Além dos fatores econômicos, os investidores seguem atentos à agenda político-diplomática: a visita do presidente chinês Xi Jinping à Casa Branca nesta semana aumenta o foco em negociações relacionadas a IA, tarifas e minerais críticos, entre outros temas político-econômicos. A expectativa por conversas diretas entre Xi e o presidente dos EUA influencia posicionamentos, dada a relevância de questões comerciais e tecnológicas para empresas listadas nos mercados americanos.
No conjunto, a combinação de expectativas favoráveis para empresas de tecnologia, queda dos preços do petróleo e redução dos rendimentos dos títulos públicos sustentou o apetite por risco e empurrou os principais índices americanos para trajetória positiva no início da semana.
Os participantes do mercado seguem cautelosos, porém, frente à possibilidade de variações de curto prazo causadas por realocações de carteira e por eventos geopolíticos que podem modificar rapidamente o sentimento dos investidores.