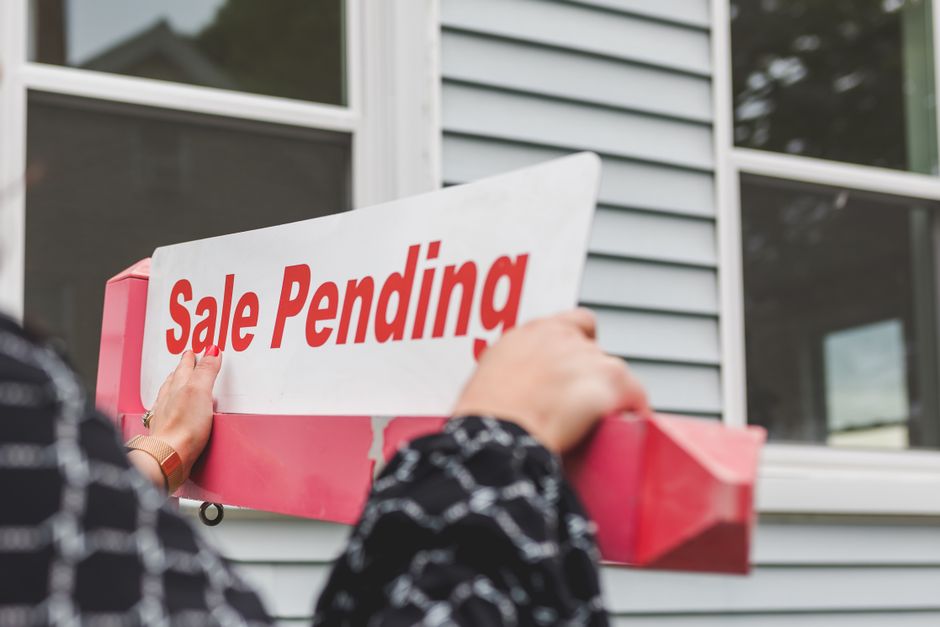
As vendas pendentes de imóveis existentes nos Estados Unidos tiveram alta marginal em agosto, segundo o indicador que acompanha contratos assinados antes do fechamento das transações. O Pending Home Sales Index (PHSI) da National Association of REALTORS® (NAR) subiu 0,3% em relação a julho, mas permaneceu 4,7% abaixo do registrado um ano antes.
O avanço mensal foi liderado por ganhos nas regiões Sul e Oeste, que compensaram quedas no Nordeste e no Meio-Oeste. Na comparação regional, as variações foram as seguintes:
- Nordeste: -4,2% no mês e -3,9% em 12 meses;
- Meio-Oeste: -1,6% no mês e -4,9% em 12 meses;
- Sul: +2,3% no mês e -3,8% em 12 meses;
- Oeste: +3,0% no mês e -6,7% em 12 meses.
A NAR observa que, embora alguns grandes mercados metropolitanos continuem mostrando ganhos anuais em contratos pendentes — citando Richmond, San Antonio, Memphis e Virginia Beach — a atividade total ainda está significativamente abaixo dos níveis pré-pandemia. As vendas pendentes seguem aproximadamente 30% abaixo desses patamares nacionais anteriores à crise sanitária.
O economista-chefe da associação, Lawrence Yun, afirmou que o crescimento da renda vem superando a alta dos preços das moradias, mas que custos de financiamento mais elevados continuam a limitar a melhora do poder de compra e a demanda por habitação. Em outras palavras, mesmo com rendas maiores, taxas mais altas de empréstimos reduzem a capacidade prática de os compradores retornarem ao mercado.
O relatório também observa que a atividade do mercado alcançou seu pico em 2021, quando as taxas de hipoteca — empréstimos tomados para comprar imóveis — estavam cerca de 3%. Esse contexto sugere que taxas de financiamento mais baixas foram um fator importante para trazer à atividade a demanda que ficou de fora enquanto as taxas subiram.
Apesar de movimentos no mercado de títulos que afetaram preços e rendimentos, as taxas de hipoteca registraram apenas um aumento modesto no período mencionado. Mercado de títulos (incluindo títulos do Tesouro dos EUA) influencia as hipotecas porque esses títulos servem de referência para o custo de captação dos empréstimos. Taxas hipotecárias mais altas tornam parcelas mensais mais caras, comprimindo a demanda.
O relatório também destaca pressão sobre a construção residencial: problemas de mão de obra, custo do terreno e aumentos de insumos empurraram a confiança dos construtores para mínimas de três anos. Essa deterioração na confiança pode limitar a oferta futura de novas moradias, com potencial impacto sobre preços e atividade de vendas.
Em termos regionais, embora o Sul e o Oeste tenham mostrado recuperação mensal, ambos ainda registram quedas anuais, e o Oeste apresenta a maior retração entre as quatro grandes regiões em comparação com o ano anterior. O Nordeste e o Meio-Oeste apresentaram contrações tanto no mês quanto no ano, com o Meio-Oeste entre as maiores quedas anuais.
Entre centros urbanos, os ganhos anuais em mercados como Richmond, San Antonio, Memphis e Virginia Beach indicam que a dinâmica não é homogênea: fatores locais de oferta, demanda e perfil de renda continuam influenciando resultados distintos entre áreas metropolitanas.
Em resumo, o mercado de contratos pendentes de venda mostra leve recuperação mensal em agosto, mas segue enfraquecido na comparação anual e distante dos níveis pré-pandemia. A melhora parcial é limitada pelo custo de financiamento e por problemas na cadeia de oferta da construção, mantendo incerteza sobre a velocidade e a amplitude de uma recuperação mais ampla no mercado imobiliário residencial americano.