O Federal Reserve (o Fed, banco central dos Estados Unidos) elevou a taxa de juros em 0,25% na última decisão de política monetária. Durante a coletiva de imprensa, o conselheiro Warsh transmitiu tom hawkish — sinalizando que o banco central pode promover novos aumentos no futuro próximo.
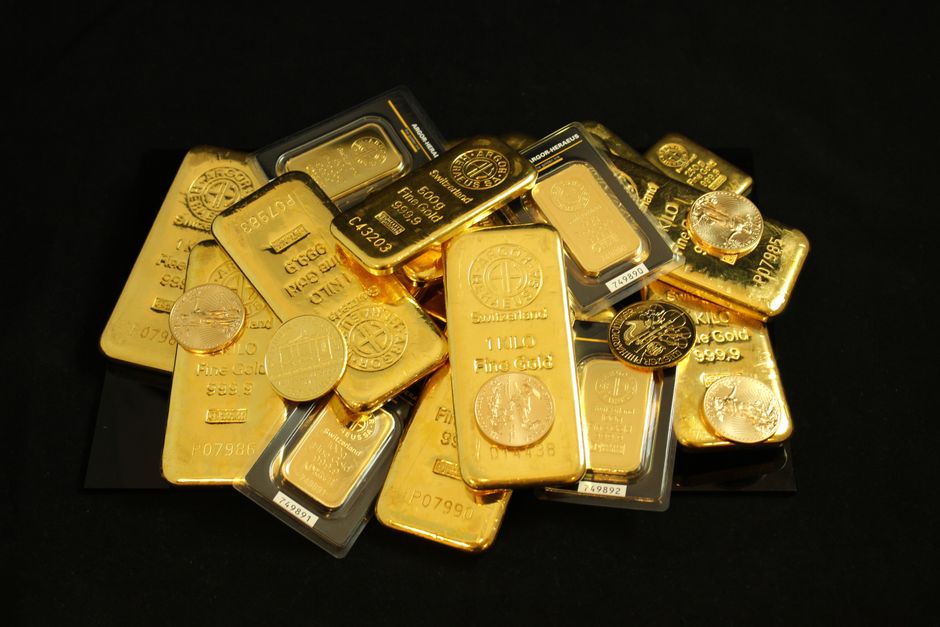
A reação inicial dos mercados foi clara: ouro e prata caíram imediatamente após o anúncio. Em gráficos de curtíssimo prazo, o movimento descendente foi identificado no instante da divulgação da alta. Ainda assim, o episódio teve caráter momentâneo. Nas horas seguintes, o ouro subiu 2,4%, alcançando US$ 4.387 por onça, enquanto a prata avançou 4,29%, para US$ 66,56 por onça.
O comportamento ilustra um ponto básico e frequentemente mal compreendido: não existe uma relação mecânica e permanente entre alta de juros e queda dos metais preciosos. A explicação começa pelo motivo pelo qual os bancos centrais, como o Fed, elevam as taxas: geralmente para conter a inflação. E a inflação é, historicamente, um dos principais motores da demanda por ativos reais como ouro e prata.
Para entender a dinâmica, vale recordar episódios históricos. Na década de 1970, período marcado por forte estagflação (convívio de inflação elevada com baixo crescimento), os investidores que mais se protegeram compraram ativos reais — ouro, prata, imóveis e produtores de commodities.
Dados da época mostram que o rendimento do Treasury bill de três meses (uma dívida de curtíssimo prazo do Tesouro dos EUA) e o preço do ouro caminharam juntos em larga parte da década. Em 1974, por exemplo, o T-bill de 3 meses oferecia rendimento em torno de 7,4%, enquanto a inflação anual atingiu cerca de 12%. Em termos reais — ou seja, descontada a inflação — o investidor em títulos curtos sofreu perda de poder de compra na ordem de 5% naquele ano.
Entre o final de 1974 e 1976, tanto taxas quanto ouro recuaram. Já entre agosto de 1976 e janeiro de 1980, o preço do ouro se multiplicou mais de sete vezes, enquanto as taxas de juros explodiram até quase 20% no início de 1980. Esse movimento comprova que ouro e juros podem subir simultaneamente quando a inflação pressiona a política monetária.
Um exemplo mais recente também reforça a complexidade: no ciclo entre 2000 e 2011, ouro e prata registraram um mercado de alta prolongado — ouro passou aproximadamente de US$ 250 para US$ 1.900 a onça, e prata de US$ 5 para quase US$ 50. Durante esse período, as taxas subiram e caíram, mas o preço dos metais seguiu uma trajetória ascendente na maior parte do tempo.
A conclusão é que a direção das taxas de juros por si só não determina o comportamento dos metais preciosos. O maior determinante tende a ser a inflação e a percepção de risco monetário e fiscal. Quando o Fed aumenta juros para conter a inflação, existe ao mesmo tempo um gatilho para que investidores busquem proteção em ouro e prata.
Analistas apontam, no entanto, limites práticos ao ciclo de aumento de juros. Elevação contínua e expressiva dos juros encarece rapidamente o serviço da dívida pública — ou seja, aumenta o montante que o governo precisa pagar em juros sobre sua dívida. Esse movimento pressiona déficits e finanças públicas. Em uma projeção mencionada por especialistas, o custo do pagamento de juros pode se aproximar de US$ 2 trilhões, equivalente a cerca de 38% da receita tributária total, situação que colocaria enormes tensões sobre o orçamento federal.
Diante desse cenário, uma consequência possível seria o recurso a medidas não convencionais, como controle da curva de juros (yield curve control). Nesse regime, o banco central compra dívida pública em grande escala para manter os rendimentos em níveis mais baixos, controlando os juros de forma direta. Para investidores em metais, isso poderia representar um ambiente favorável se vier acompanhado de políticas que preservem a desvalorização do poder de compra da moeda.
Na visão de alguns gestores e analistas, a combinação de inflação persistente, restrições a novos aumentos de juros e risco fiscal crescente sustenta uma estratégia de permanência em ativos reais. Um exemplo prático citado por especialistas é manter uma parcela significativa da carteira em ouro, prata e ações de mineradoras — uma alocação citada de referência foi de cerca de 17% do portfólio.
Há também fatores geopolíticos que podem pressionar preços de energia e commodities, como choques no diesel associados a conflitos entre produtores ou regiões exportadoras, reforçando a narrativa de ativos reais como proteção.
Em resumo, a alta de juros pelo Fed provocou reação imediata de venda em metais preciosos, mas a recuperação subsequente e a análise histórica mostram que juros mais altos não são, por si só, sinônimo de queda permanente do ouro e da prata. O principal é acompanhar o quadro inflacionário, a trajetória do endividamento público e sinais de intervenção do banco central que possam alterar o custo real de manter ativos financeiros versus ativos reais.