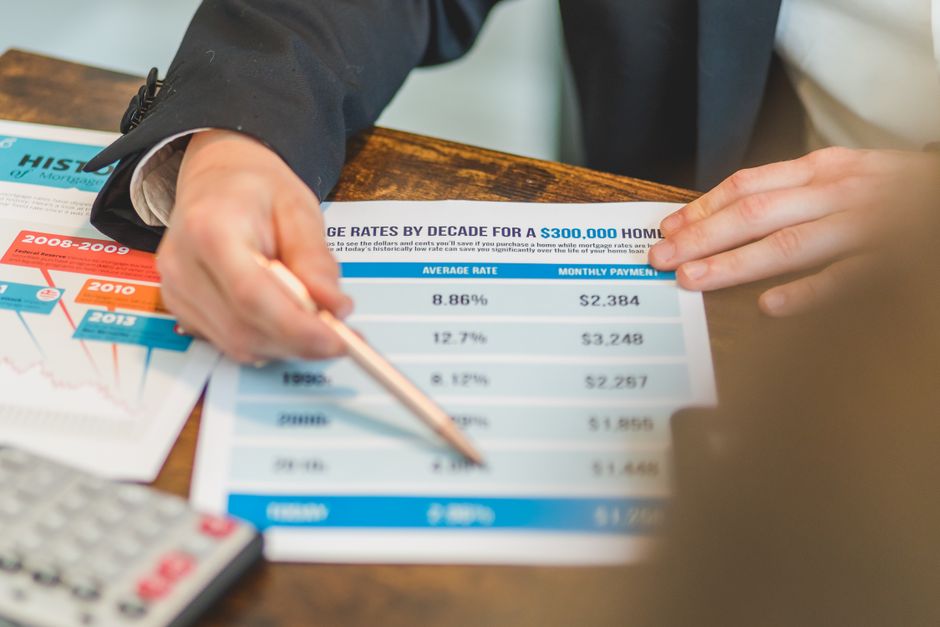
A média semanal da taxa de juros para hipotecas fixas de 30 anos nos Estados Unidos subiu para pouco abaixo de 7%, alcançando o maior nível em mais de 19 meses. Segundo dados divulgados nesta semana, trata-se da quarta semana consecutiva de alta, e esse patamar não era registrado desde 30 de janeiro de 2025.
A hipoteca (mortgage, em inglês, que é o empréstimo usado para financiar a compra de um imóvel) de 30 anos é o padrão mais comum para compradores residenciais nos EUA. Quando sua taxa média sobe, como ocorreu agora, o custo mensal do financiamento aumenta, reduzindo o poder de compra de famílias que dependem de crédito para adquirir uma casa.
A escalada recente vem em ritmo contínuo: quatro semanas seguidas de aumento indicam que a expectativa de queda rápida nos juros hipotecários—esperada por alguns compradores e refinanciadores—pode demorar a se concretizar. Taxas mais altas afetam tanto quem busca comprar quanto quem considerava refinanciar dívidas existentes. Em paralelo, os custos para hipotecas de 15 anos, modalidade frequentemente escolhida por quem busca amortizar mais rápido o empréstimo, também têm aumentado, tornando o refinanciamento e a aceleração do pagamento mais onerosos.
Por que as taxas sobem?
A variação nas taxas hipotecárias está ligada a uma série de fatores financeiros e de mercado. Entre os principais estão os rendimentos dos títulos do Tesouro americano e as expectativas sobre a política do banco central dos EUA, o Federal Reserve (Fed). O Fed é a autoridade monetária responsável por definir a política monetária nos Estados Unidos, incluindo a taxa básica de juros que influencia o custo do crédito na economia.
Além disso, as hipotecas são negociadas no mercado secundário por meio de títulos que agrupam esses empréstimos, chamados de mortgage-backed securities (MBS). MBS são instrumentos financeiros formados por carteiras de hipotecas; a demanda desses títulos por investidores, bem como as condições do mercado financeiro em geral, afetam diretamente as taxas oferecidas aos tomadores. Quando a procura por MBS diminui ou quando os rendimentos de títulos considerados mais seguros, como os Treasuries, sobem, as taxas hipotecárias tendem a subir também.
Impactos para compradores e investidores
Taxas mais altas reduzem a capacidade de compra: para o mesmo valor de financiamento, as parcelas mensais ficam maiores, o que pode levar compradores a optar por imóveis mais baratos ou adiar a decisão de compra. Essa dinâmica também pode reduzir a atividade de vendas e exercer pressão sobre os preços em mercados locais mais sensíveis ao crédito.
No campo dos investimentos, fundos imobiliários que operam nos Estados Unidos — incluindo REITs (Real Estate Investment Trusts), que são empresas que administram portfólios de imóveis ou financiamento imobiliário e distribuem rendimentos aos investidores — também sentem os efeitos da elevação de juros. REITs que dependem de financiamento para expansão veem custo de capital subir, enquanto aqueles que competem com rendimentos de títulos podem precisar ajustar dividendos para manter a atratividade relativa.
Para investidores internacionais, incluindo brasileiros interessados no mercado norte-americano, a combinação de taxas hipotecárias mais altas e variação cambial implica revisão de projeções de retorno, análise de produtividade do imóvel como fonte de renda (aluguel) e avaliação do horizonte de investimento.
Risco de crédito e métricas de análise
Outro conceito relevante é o DSCR, sigla em inglês para Debt-Service Coverage Ratio, que indica a capacidade de um tomador de gerar caixa suficiente para cobrir os pagamentos da dívida. Em ambientes de juros mais altos, o DSCR de um projeto imobiliário ou de um imóvel voltado a investimento tende a deteriorar-se, porque as despesas com juros aumentam. Isso pode dificultar a aprovação de financiamentos ou aumentar o custo exigido pelos credores.
O que podem fazer compradores e investidores
Para compradores que dependem de financiamento, as opções incluem analisar prazos diferentes, comparar ofertas de diferentes credores, considerar hipotecas com taxas iniciais mais baixas (como ARMs, adjustable-rate mortgages, que têm taxa variável após um período inicial) — embora essas alternativas tragam riscos futuros de alta— ou avaliar a compra de “points” (pagamento adiantado para reduzir a taxa), sempre ponderando o prazo de permanência no imóvel.
Investidores devem reavaliar cenários de retorno, custos de financiamento e sensibilidade à taxa de ocupação e ao preço de aluguel. No caso de investidores que utilizam estruturas de dívida, é importante simular impactos no DSCR e na margem de segurança do investimento.
Acompanhamento e próximos passos
Com a média da taxa de 30 anos próxima de 7% e quatro semanas consecutivas de alta, a recomendação generalizada por especialistas de mercado é acompanhar indicadores de mercado, comunicados do Fed e os rendimentos dos títulos do Tesouro. Decisões sobre compra, refinanciamento ou ajustes de portfólio costumam depender do horizonte do investidor, do apetite a risco e da disponibilidade de alternativa de financiamento.
Para brasileiros interessados no mercado imobiliário americano, vale consultar profissionais locais — correspondentes bancários, consultores de financiamento e contadores especializados em investimentos internacionais— para considerar não apenas a taxa em si, mas também custos adicionais, requisitos de entrada, impostos e implicações cambiais.
Em resumo, a recente aproximação das taxas de hipoteca a 7% marca um ponto de atenção para quem planeja entrar no mercado imobiliário dos EUA ou realizar operações de financiamento. A continuidade dessa tendência dependerá das condições macroeconômicas e das decisões de investidores no mercado de títulos e de MBS, bem como das próximas sinalizações do Fed sobre política monetária.